

(来源:投资者网-思维财经)实盘配资有哪些
【IPO观察 】速览新股招股书、拆解融资故事,关注监管动态,用大白话帮你划重点。
‘业绩猛增。’
2026年,军工赛道上市(IPO)热潮持续升温,一批具备型号量产能力的军工企业排队登陆资本市场。其中,江苏永康智能防务科技股份有限公司(下称“永康防务”或“公司”)递交《招股书》,计划在深交所创业板上市。
永康防务本次IPO拟募集资金14.6亿元,用于募投项目A、无人系统及核心结构件产业化项目、研发中心建设项目、补充流动资金。截至2025年末,永康防务的货币资金及交易性金融资产合计超过14亿元。公司现金流充足,IPO募资补充流动资金的必要性存疑。目前,永康防务IPO进入“已问询”阶段。
01
IPO前引进14名股东
公开资料显示,永康防务的历史可追溯至1981年成立的江苏永康机械厂。1998年12月,江苏永康机械厂改制为国有独资公司,同时定名为江苏永康机械有限公司,由江苏省政府100%控股。
2023年9月,永康防务完成股份制改造后,盛才良、季迎春分别持股58.4%、41.6%,二人合计持股100%。《招股书》显示,盛才良、季迎春为夫妻关系。
《招股书》提到,盛才良、季迎春所持永康防务100%的股权中,95%的股权为通过公开拍卖取得,另外5%则是由宜兴市资产经营公司转让给盛才良;同时存在大量代持情形,本次IPO前股权代持关系全部解除,不存在纠纷或潜在纠纷。
据了解,盛才良毕业于南京工学院,1983年7月进入永康防务工作,历任技术员、设计员、生产科长、总经理等职务,2023年9月至今担任董事长。季迎春1985年6月加入永康防务,曾担任会计,2013年3月起担任综合办管理人员。
也是在2023年9月,盛才良、季迎春首次出让股份,转让永康防务0.93%的股权转让给盛昇合伙。这是由公司17名员工组成的员工持股平台。
(图1:主要股东 来源 招股书)
2025年6月,为优化股权结构,永康防务通过增资以及实控人老股转让的方式引入了国鼎嘉诚等14名外部投资者。永康防务表示,本次外部融资综合考虑了公司所处行业、公司成长性等因素,与投资者协商后确定投前估值为50亿元。
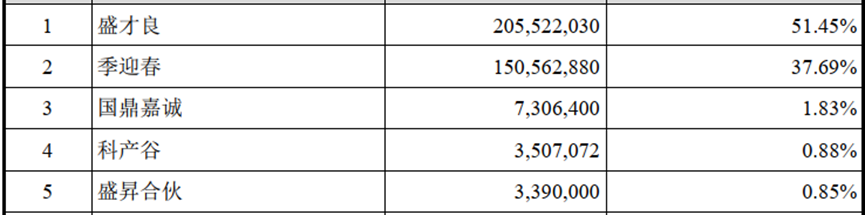
本次IPO前,盛才良直接持有永康防务51.45%的股权,为公司控股股东;并与季迎春合计控制公司89.99%的股权,为公司实控人。与此同时,盛才良的妹夫张建强担任公司总经理、盛才良的外甥王文伟担任职工代表董事。
02
2024年后业绩猛增
永康防务目前已经构建起了成熟的军品业务体系,主要产品包括智能弹药等,2023年至2025年(下称“报告期内”),A系列的营收占比从74.75%提升至82.05%。2025年,B系列、C系列、研制业务、特种车辆合计的营收占比不足20%。
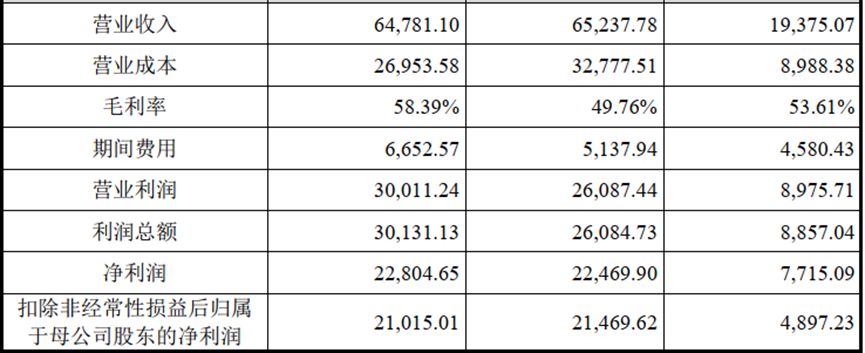
得益于集中向下游客户交付,永康防务近两年业绩增长极具爆发力。报告期内,公司营收分别为1.94 亿元、6.52 亿元、6.48 亿元,扣非净利润分别为0.49亿元,2.15 亿元、2.1亿元。2024年公司营收、扣非净利润分别同比增长236%和339%。业绩爆发力在同期申报IPO的军工企业中十分突出。
(图2:主要财务数据 来源 招股书)
但从业务规模看,永康防务与已上市同行还有一些差距。以2025年营收为例,国科军工(688543.SH)、长城军工(601606.SH)均超过14亿元,为永康防务的1倍多。永康防务2025年营收只高于新余国科(300722.SZ)的4.47亿元。
从客户结构来看,永康防务的下游客户主要为军方单位、大型军工集团及下属科研生产单位。报告期内公司对前五大客户的营收占比从93%升至100%,存在客户集中度较高的风险。永康防务表示,若主要客户的采购计划延迟、缩减甚至终止,可能导致公司订单规模下降,进而对公司主营收入、利润水平产生不利影响。
另外还有投行人士表示,受装备采购订单的投放节奏、细分赛道景气度差异、企业资质等因素影响,军工企业容易面临“大年、小年”周期性业绩分化的现象。未来公司业绩稳定性能否持续,可能监管重点关注的问题之一。
03
募资“补流”必要性存疑
相比亮眼的业绩曲线,永康防务在IPO申报前的大额现金分红,引发市场讨论。
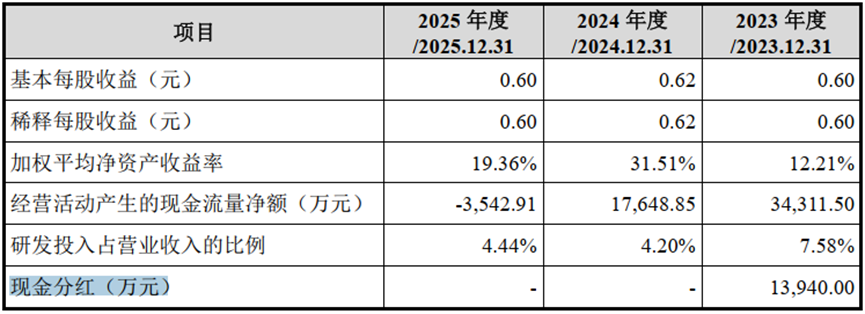
据《招股书》披露,2023年8月,就在公司启动股改之前,永康防务的董事会审议通过了一笔近1.4亿元的现金分红方案,为当年净利润的1.8倍。当时公司股东只有人盛才良、季迎春夫妇。也就是说这笔钱直接被实控人拿走了。
(图3:现金分红 来源 招股书)
募资用途显示,永康防务本次IPO计划募资的14.6亿元中,有2亿元用于补充流动资金,但实际上公司“不差钱”。截至2025年末,永康防务的交易性金融资产达13.78亿元,主要为银行结构性存款等理财产品;加上0.23亿元货币资金,公司账面现金超过14亿元。
同时公司的短期借款为0、长期借款为0、一年内到期的非流动负债不足百万元、资产负债率30.49%。这种情况下,永康防务募资“补流”的必要性存疑。
近几年的案例显示,多家IPO企业被要求说明募资“补流”的合理性。受此影响,不少IPO企业主动取消了募资“补流”项目,以提高IPO通过率。在现金流充足情况下,永康防务最终是否会主动削减募资“补流”项目,还有待观察。
值得注意的是,在近两年扣非净利润均超过2亿元的情况下,永康防务的经营现金流还出现了净流出的现象。报告期内,公司经营现金流量净额分别为3.43亿元、1.76亿元、-0.35亿元。
2025年,公司扣非净利润与经营现金流严重背离。经营现金净流出,或与应收账款高企有关。永康防务表示,截至2025年末,公司对某下游客户的应收账款余额为2.85亿元,在期末应收账款余额中的比重超过65%。对于永康防务本次IPO前景,你怎么看?欢迎留言、评论、转发。(思维财经出品)■
]article_adlist--> 海量资讯、精准解读,尽在新浪财经APP
责任编辑:杨红卜 实盘配资有哪些
文章为作者独立观点,不代表股市配资网_股票配资门户网_股票配资资讯网观点
- 上一篇:杠杆股票交易 下周A股,重要节点来了
- 下一篇:没有了


